


Tu deducible de granizo puede estar escrito de dos formas: como una cantidad fija en dólares o como un porcentaje del monto por el que está asegurada tu casa. Y se aplica a cada reclamación que presentas, no una vez al año. Esa línea de tu página de declaraciones decide cuánto pones tú y cuánto pone la compañía cuando el techo recibe un golpe. Si estás comparando o renovando, empieza por lo básico del seguro de casa y propiedad y después ve directo a la sección del deducible.
Univista Insurance tiene oficinas en el norte de Texas en Carrollton, Plano, Haltom City y Ennis, y agentes con licencia que revisan tu póliza contigo. Puedes ver todo lo que ofrecemos en Texas antes de tomar cualquier decisión.
¿Qué es el deducible de granizo y cómo funciona en Texas?
El deducible de granizo es lo que pagas de tu bolsillo antes de que la compañía pague algo en una reclamación del techo. En Texas se escribe como una cantidad fija en dólares o como un porcentaje del valor asegurado de la vivienda. Se aplica a cada reclamación, no una vez por año calendario.
El deducible fijo es un número que no se mueve, por ejemplo $500. El deducible en porcentaje se calcula sobre el valor asegurado de la vivienda, así que la cifra en dólares sube o baja con tu cobertura. Son dos maneras muy distintas de repartir el costo de una misma granizada.
Dónde encuentras tu número
Busca la página de declaraciones, el resumen de una o dos hojas al frente de la póliza. El deducible puede aparecer más de una vez, porque viento y granizo pueden llevar un deducible distinto al que aplica a incendio, robo o una tubería rota. Si ves un porcentaje, multiplícalo por el límite de Coverage A de esa misma página. Ese resultado, en dólares, es lo que pagas tú antes de que pague la compañía.
Monto fijo o porcentaje: el ejemplo del TDI
Imagina una reparación de techo por granizo que cuesta $6,500. Según la guía del Texas Department of Insurance sobre deducibles, una póliza con deducible de $500 pagaría $6,000 de esa reparación. La misma casa, con un deducible de 5 por ciento que equivale a $7,500, no recibiría nada, porque la reparación cuesta menos que el deducible.
Misma tormenta, mismo techo. Una familia recibe un cheque de $6,000 y la otra paga el trabajo completo.
La póliza de 5 por ciento no está rota ni es injusta. Es un intercambio: mientras más alto el deducible, más bajo el costo de la póliza. El problema aparece cuando eliges ese intercambio sin hacer la cuenta de lo que cuesta una reparación mediana de techo donde vives.
Las cifras del TDI que usamos aquí
Estas son las cifras de este artículo, todas publicadas por el Texas Department of Insurance.
| Concepto | Cifra del Texas Department of Insurance | Fuente del TDI |
|---|---|---|
| Deducible de 5 por ciento en una casa asegurada por $150,000 | $7,500, así que una reparación de $6,500 no se paga | What to know about deductibles |
| Deducible fijo de $500 en una reparación de techo de $6,500 | La compañía paga $6,000 | What to know about deductibles |
| Techo de 10 años con cobertura de valor de reemplazo (costo $10,000, deducible $2,000) | La compañía paga $8,000 | Home insurance guide |
| El mismo techo con valor real en efectivo (valor depreciado $7,000, deducible $2,000) | La compañía paga $5,000 | Home insurance guide |
| Viento y granizo en la costa de Texas | Pueden no estar cubiertos por la póliza de casa | Home insurance guide |
¿Cuántas veces pagas el deducible si caen dos granizadas?
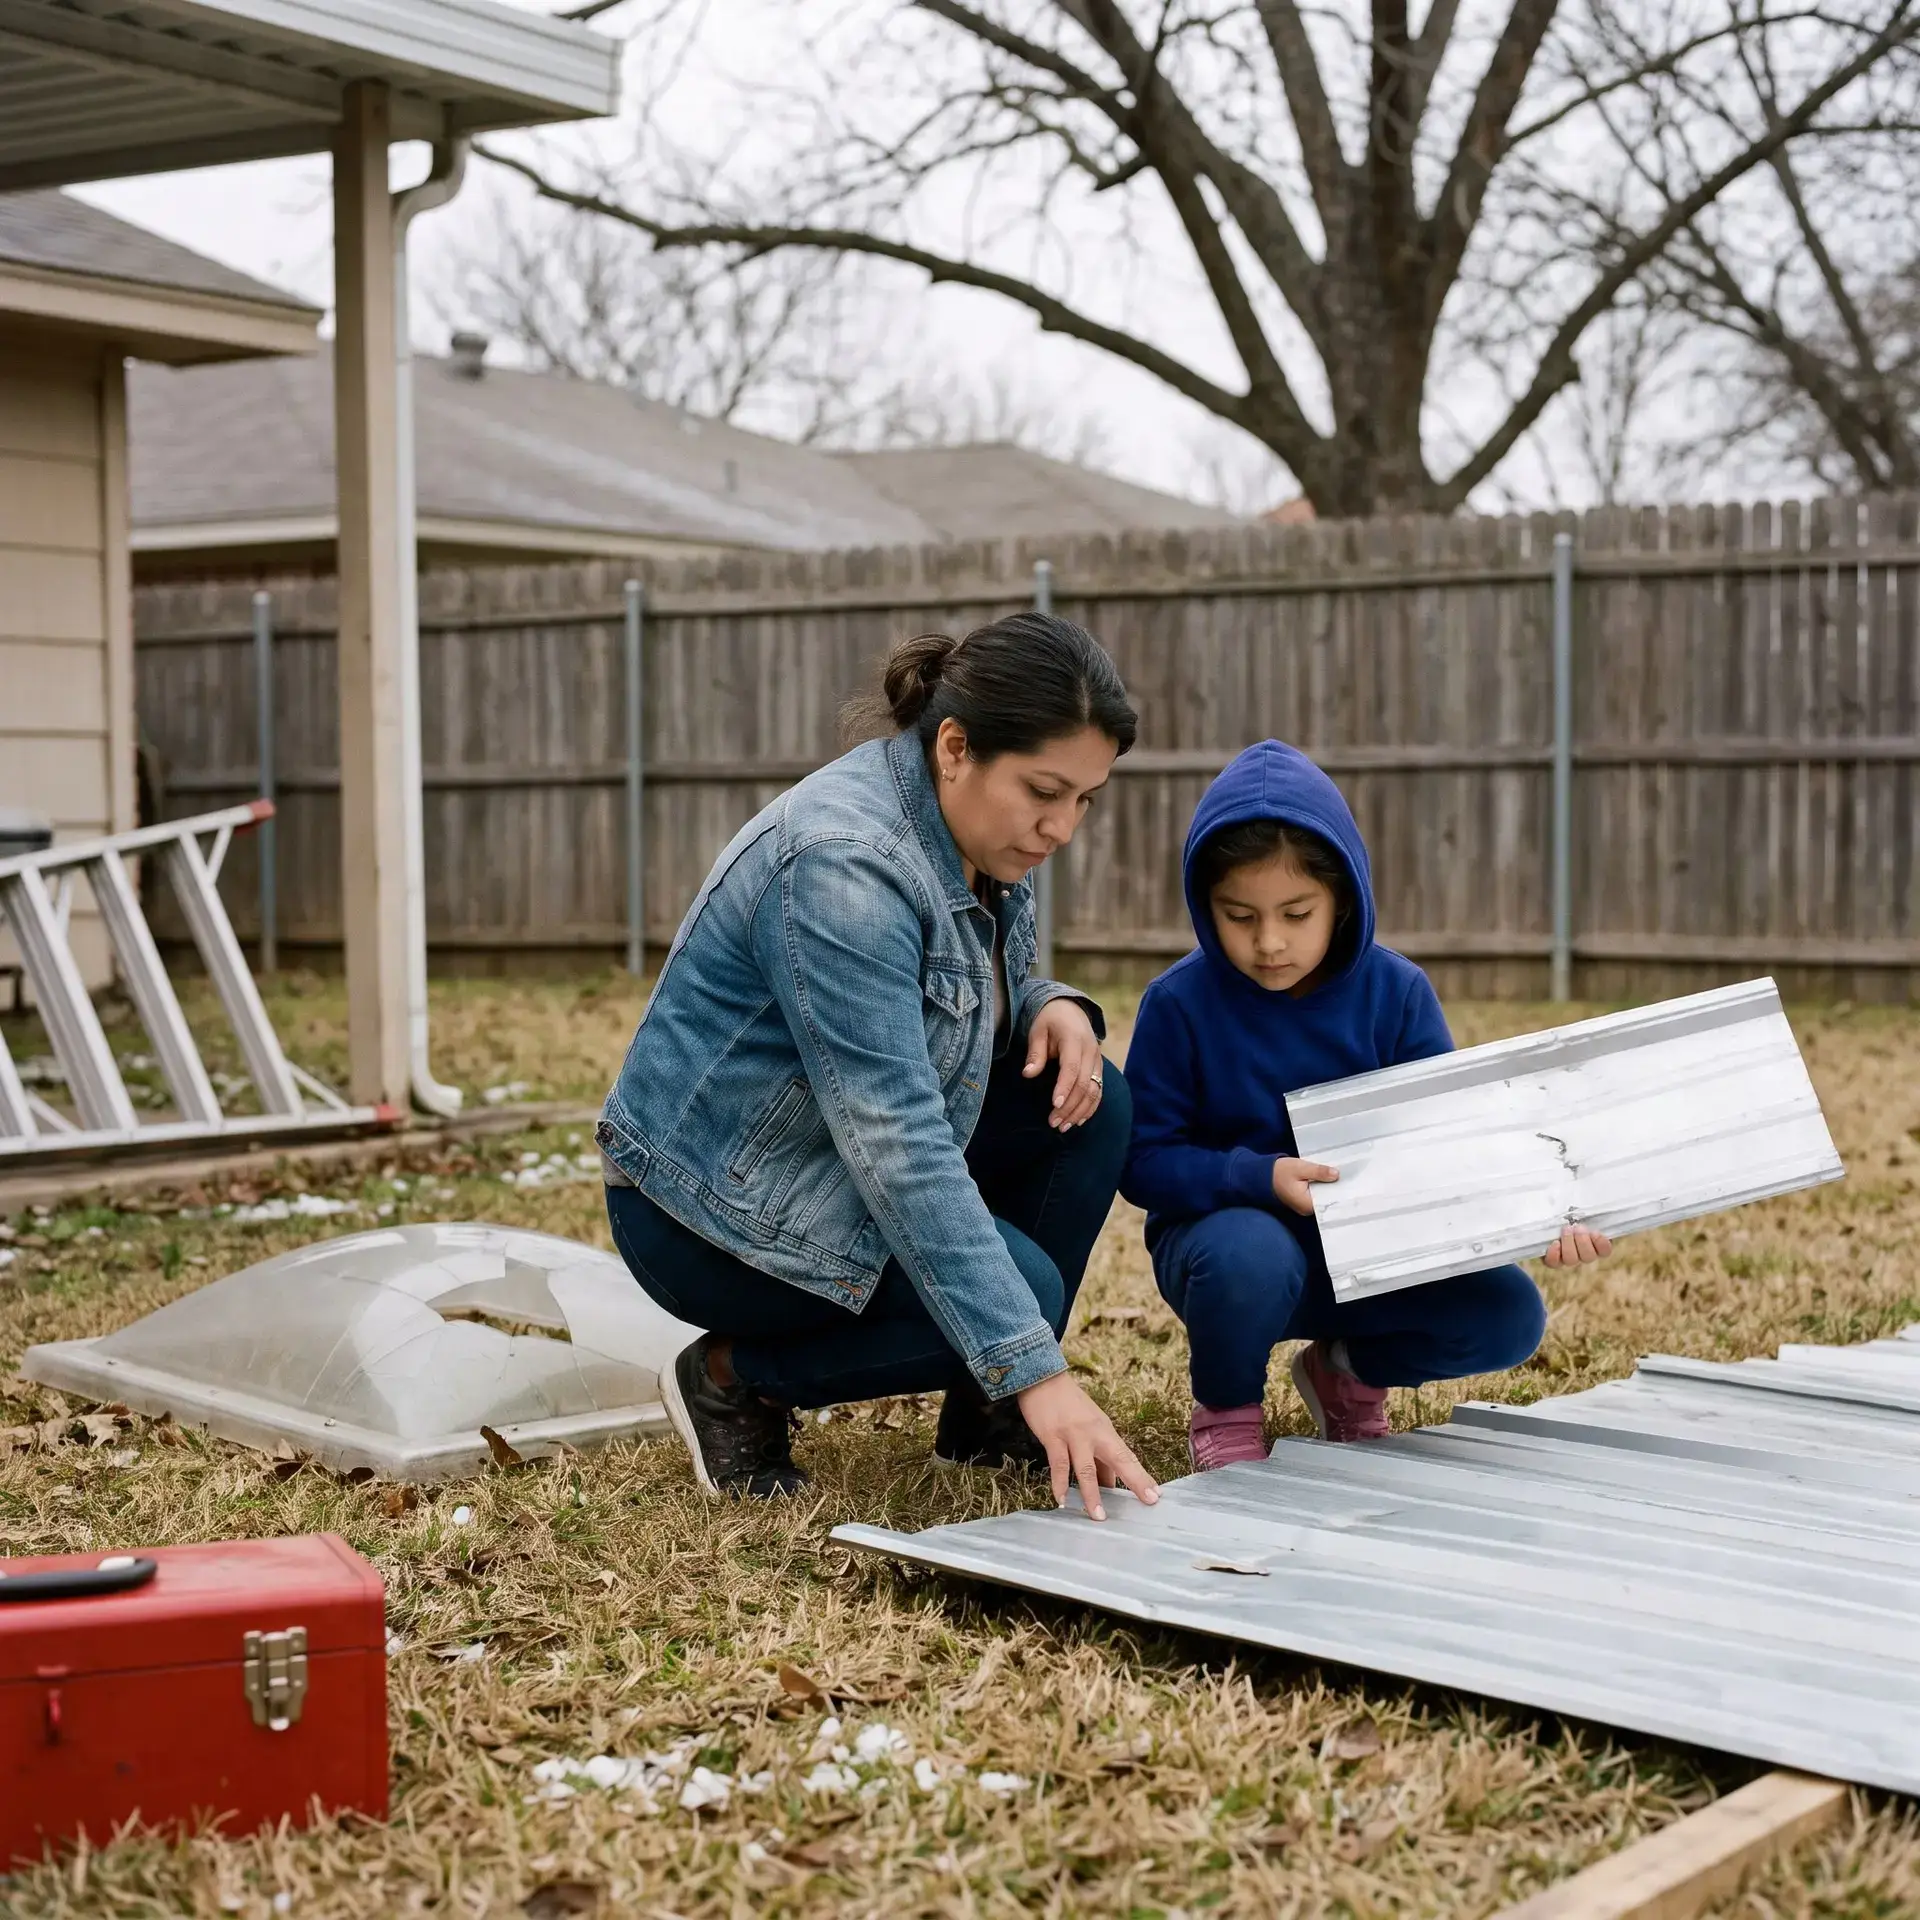
Una vez por cada reclamación. En las pólizas de casa el deducible se aplica a cada reclamación, no una vez por año calendario, según explica el Texas Department of Insurance en la guía de deducibles. Dos granizadas en la misma primavera significan dos reclamaciones y dos deducibles. No se reinicia en enero ni se traslada de una tormenta a la siguiente.
Eso pesa en el norte de Texas, donde el techo es la parte más expuesta de la casa. Carrollton, Plano, Haltom City y Ennis están tierra adentro. Para casas en el interior, el Texas Department of Insurance lo explica en la guía de seguro de casa. La mayoría de las pólizas cubren tormenta de viento, huracán y granizo. La excepción son las casas de la costa del Golfo, donde la cobertura de viento y granizo puede tener que comprarse aparte.
El norte de Texas no es la costa. Tu exposición al granizo es real, pero la estructura de cobertura es distinta a la de una casa en Harris County, frente a Galveston Bay.
Valor de reemplazo o valor real en efectivo del techo
El valor de reemplazo paga lo que cuesta reemplazar hoy la propiedad dañada. El valor real en efectivo paga el valor de reemplazo menos la depreciación, así que mientras más viejo el techo, menos recibes. Esa palabra en tu póliza puede mover un cheque de granizo por miles de dólares.
El Texas Department of Insurance lo muestra con un techo de 10 años. Si reemplazarlo cuesta $10,000 y tu deducible es de $2,000, una póliza de valor de reemplazo paga $8,000. Con valor real en efectivo, el valor depreciado de ese techo se fija en $7,000, así que después del mismo deducible de $2,000 la compañía paga $5,000.
Tres mil dólares de diferencia, por una línea del contrato. Si tienes una póliza HO3, revisa cómo está escrito ese punto para el techo.
Dos preguntas para tu agente
- ¿Mi techo está cubierto a valor de reemplazo o a valor real en efectivo, y eso cambia a medida que el techo envejece?
- ¿Mi deducible de viento y granizo es el mismo que el de los demás riesgos, o es un porcentaje aparte?
Anota las respuestas. Cuando caiga el granizo, quieres saber ya con qué cuentas, en vez de leer cuarenta páginas un martes por la noche con una lona sobre el techo.
¿Qué haces en los días después de una granizada?
Avisa a tu compañía de seguros lo antes posible, porque la mayoría fija plazos para reportar los daños. Haz solo reparaciones temporales para evitar más daño. Las reparaciones permanentes hechas antes de que la compañía vea el daño pueden terminar en una reclamación negada.
Temporal contra permanente
Temporal es una lona sobre una abertura, tapar con madera una ventana rota, mover muebles lejos de una gotera, cerrar el agua de una tubería dañada. Permanente es un techo nuevo, madera nueva, panel de yeso nuevo. Guarda los recibos del trabajo temporal y toma fotos antes y después. Incluye tomas abiertas que muestren toda la fachada y tomas cercanas de las marcas de impacto.
El reloj de tu reclamación
Cuando la compañía ya tiene toda la información que necesita de ti, debe aceptar o negar tu reclamación en un plazo de 15 días hábiles. Si acepta pagar, debe pagar dentro de los cinco días hábiles siguientes. Esos plazos corren desde que tu expediente está completo. Una razón más para enviar los documentos rápido y en un solo paquete ordenado, en lugar de una foto a la vez.
Si la misma tormenta también abolló los carros de la entrada, eso es otra póliza y otro deducible. Lo explicamos en nuestra guía de seguro de auto en Texas después de una granizada y en nuestro artículo sobre clima extremo y seguro de auto en Texas.
¿Cómo eliges tu deducible antes de la renovación?
Antes de renovar, revisa si tu deducible es una cantidad fija o un porcentaje, y convierte el porcentaje a dólares para que el número deje de ser abstracto. Después hazte una pregunta sencilla: si una reparación por granizo quedara por debajo de esa cifra, ¿podrías pagarla sin tocar ahorros que necesitas para otra cosa?
Un deducible más alto baja lo que pagas por la póliza. Uno más bajo lo sube. Ninguna respuesta sirve para todos, y la versión honesta de esta conversación incluye la posibilidad de que lo que tienes hoy ya esté bien. Lo que no está bien es enterarte del número por primera vez mientras un ajustador camina sobre tu techo.
Univista Insurance tiene oficinas en el norte de Texas en Carrollton, Plano, Haltom City y Ennis. Nuestros agentes con licencia comparan más de 20 compañías en una cotización gratis, por teléfono, en línea o en persona, en inglés o en español. Lleva tu página de declaraciones. Quince minutos con ella abierta responden casi todo lo que plantea este artículo.
Preguntas frecuentes
Hay más respuestas sobre coberturas, reclamaciones y límites en nuestras preguntas frecuentes de seguro de casa.
¿Cómo se calcula un deducible de granizo en porcentaje en Texas?
Se aplica sobre el monto por el que está asegurada tu casa, no sobre el costo de la reparación. El Texas Department of Insurance da el ejemplo de un deducible de 5 por ciento en una casa asegurada por $150,000, que equivale a $7,500. Una reparación de techo de $6,500 no recibiría ningún pago.
¿El deducible de granizo es el mismo que el deducible general de mi póliza?
No necesariamente. Muchas pólizas llevan un deducible aparte para daños por viento y granizo, distinto del que se aplica a otros tipos de pérdida. Puede estar escrito como porcentaje mientras el otro es una cantidad fija en dólares. Revisa las dos cifras en tu página de declaraciones.
¿En cuánto tiempo debe responder la compañía después del granizo?
Una vez que la compañía tiene toda la información que necesita de ti, debe aceptar o negar la reclamación dentro de 15 días hábiles. Si acepta pagar, tiene cinco días hábiles para hacerlo después de ese acuerdo. Por eso conviene reportar pronto y enviar los documentos completos.
Revisa tu deducible de granizo con un agente y pide tu cotización antes de la próxima temporada de tormentas.
 Vehículo
 Casa y Propiedad
 Comercial
 Vida
 Salud