


El seguro de casa en Katy no es obligatorio por ley en Texas. Según el Texas Department of Insurance, ninguna ley estatal te obliga a tenerlo. Pero si todavía debes dinero por la casa, tu banco sí te lo va a exigir. Y si la propiedad está en una zona de inundación designada, tu prestamista también exige seguro de inundación.
Esa diferencia pesa cuando estás firmando papeles por una casa al oeste de Houston. La regla que tienes que cumplir no es la del estado, es la que está escrita en tu hipoteca. Aquí tienes lo que eso significa en la práctica, sección por sección, con las dos fuentes que usamos. Si quieres ver primero qué cubren estas pólizas, empieza por nuestra página de seguro de casa y propiedad. Después vuelve a la parte de inundación, porque en el área de Katy y Cypress es la pieza que más se pasa por alto.
¿Qué te exige el banco cuando compras en Katy o Cypress?
Tu banco exige una póliza de casa mientras debas dinero por la propiedad. Si la casa está en una zona de inundación designada, exige además una póliza de inundación aparte. El Texas Department of Insurance explica las dos condiciones en la guía del consumidor sobre seguro de casa.
Piénsalo como dos preguntas distintas en el cierre. Primera: ¿hay una póliza de casa vigente el día en que se fondea el préstamo? Segunda: ¿la dirección cae dentro de una zona de inundación designada, lo que agregaría una segunda póliza al expediente? La respuesta a la primera es sí para cualquier persona con hipoteca. La segunda depende de la dirección exacta, no de la ciudad.
Pregúntale directo a tu agente de préstamo qué cobertura exige el banco para esa casa. Pide la respuesta por escrito, antes de llegar a la mesa de cierre con una pila de documentos enfrente.
El requisito va con el préstamo, no con la casa
El Texas Department of Insurance ata el requisito a la deuda: si todavía debes dinero por tu casa, tu prestamista va a exigir el seguro. Cuando terminas de pagarla, el panorama legal cambia. El práctico no, por la razón de la siguiente sección.
¿Conviene el seguro de casa en Katy aunque la ley no lo exija?
Sí. El Texas Department of Insurance dice que el seguro de casa no es obligatorio por ley. Aun así, conviene tenerlo: ayuda a proteger tu casa y tus otros bienes. Esa segunda parte vale la pena leerla dos veces. La póliza no se trata solo de la estructura.
Para una familia que lleva años pagando hipoteca en Katy o Cypress, la casa suele ser lo más grande que tiene. Cancelar la cobertura al terminar de pagar el préstamo quita el requisito y quita la protección al mismo tiempo. La posición del estado es que la cobertura tiene sentido por sí sola. Puedes revisar qué ofrecemos en nuestra página de seguros en Texas.
¿Tu póliza de casa cubre los daños por inundación?
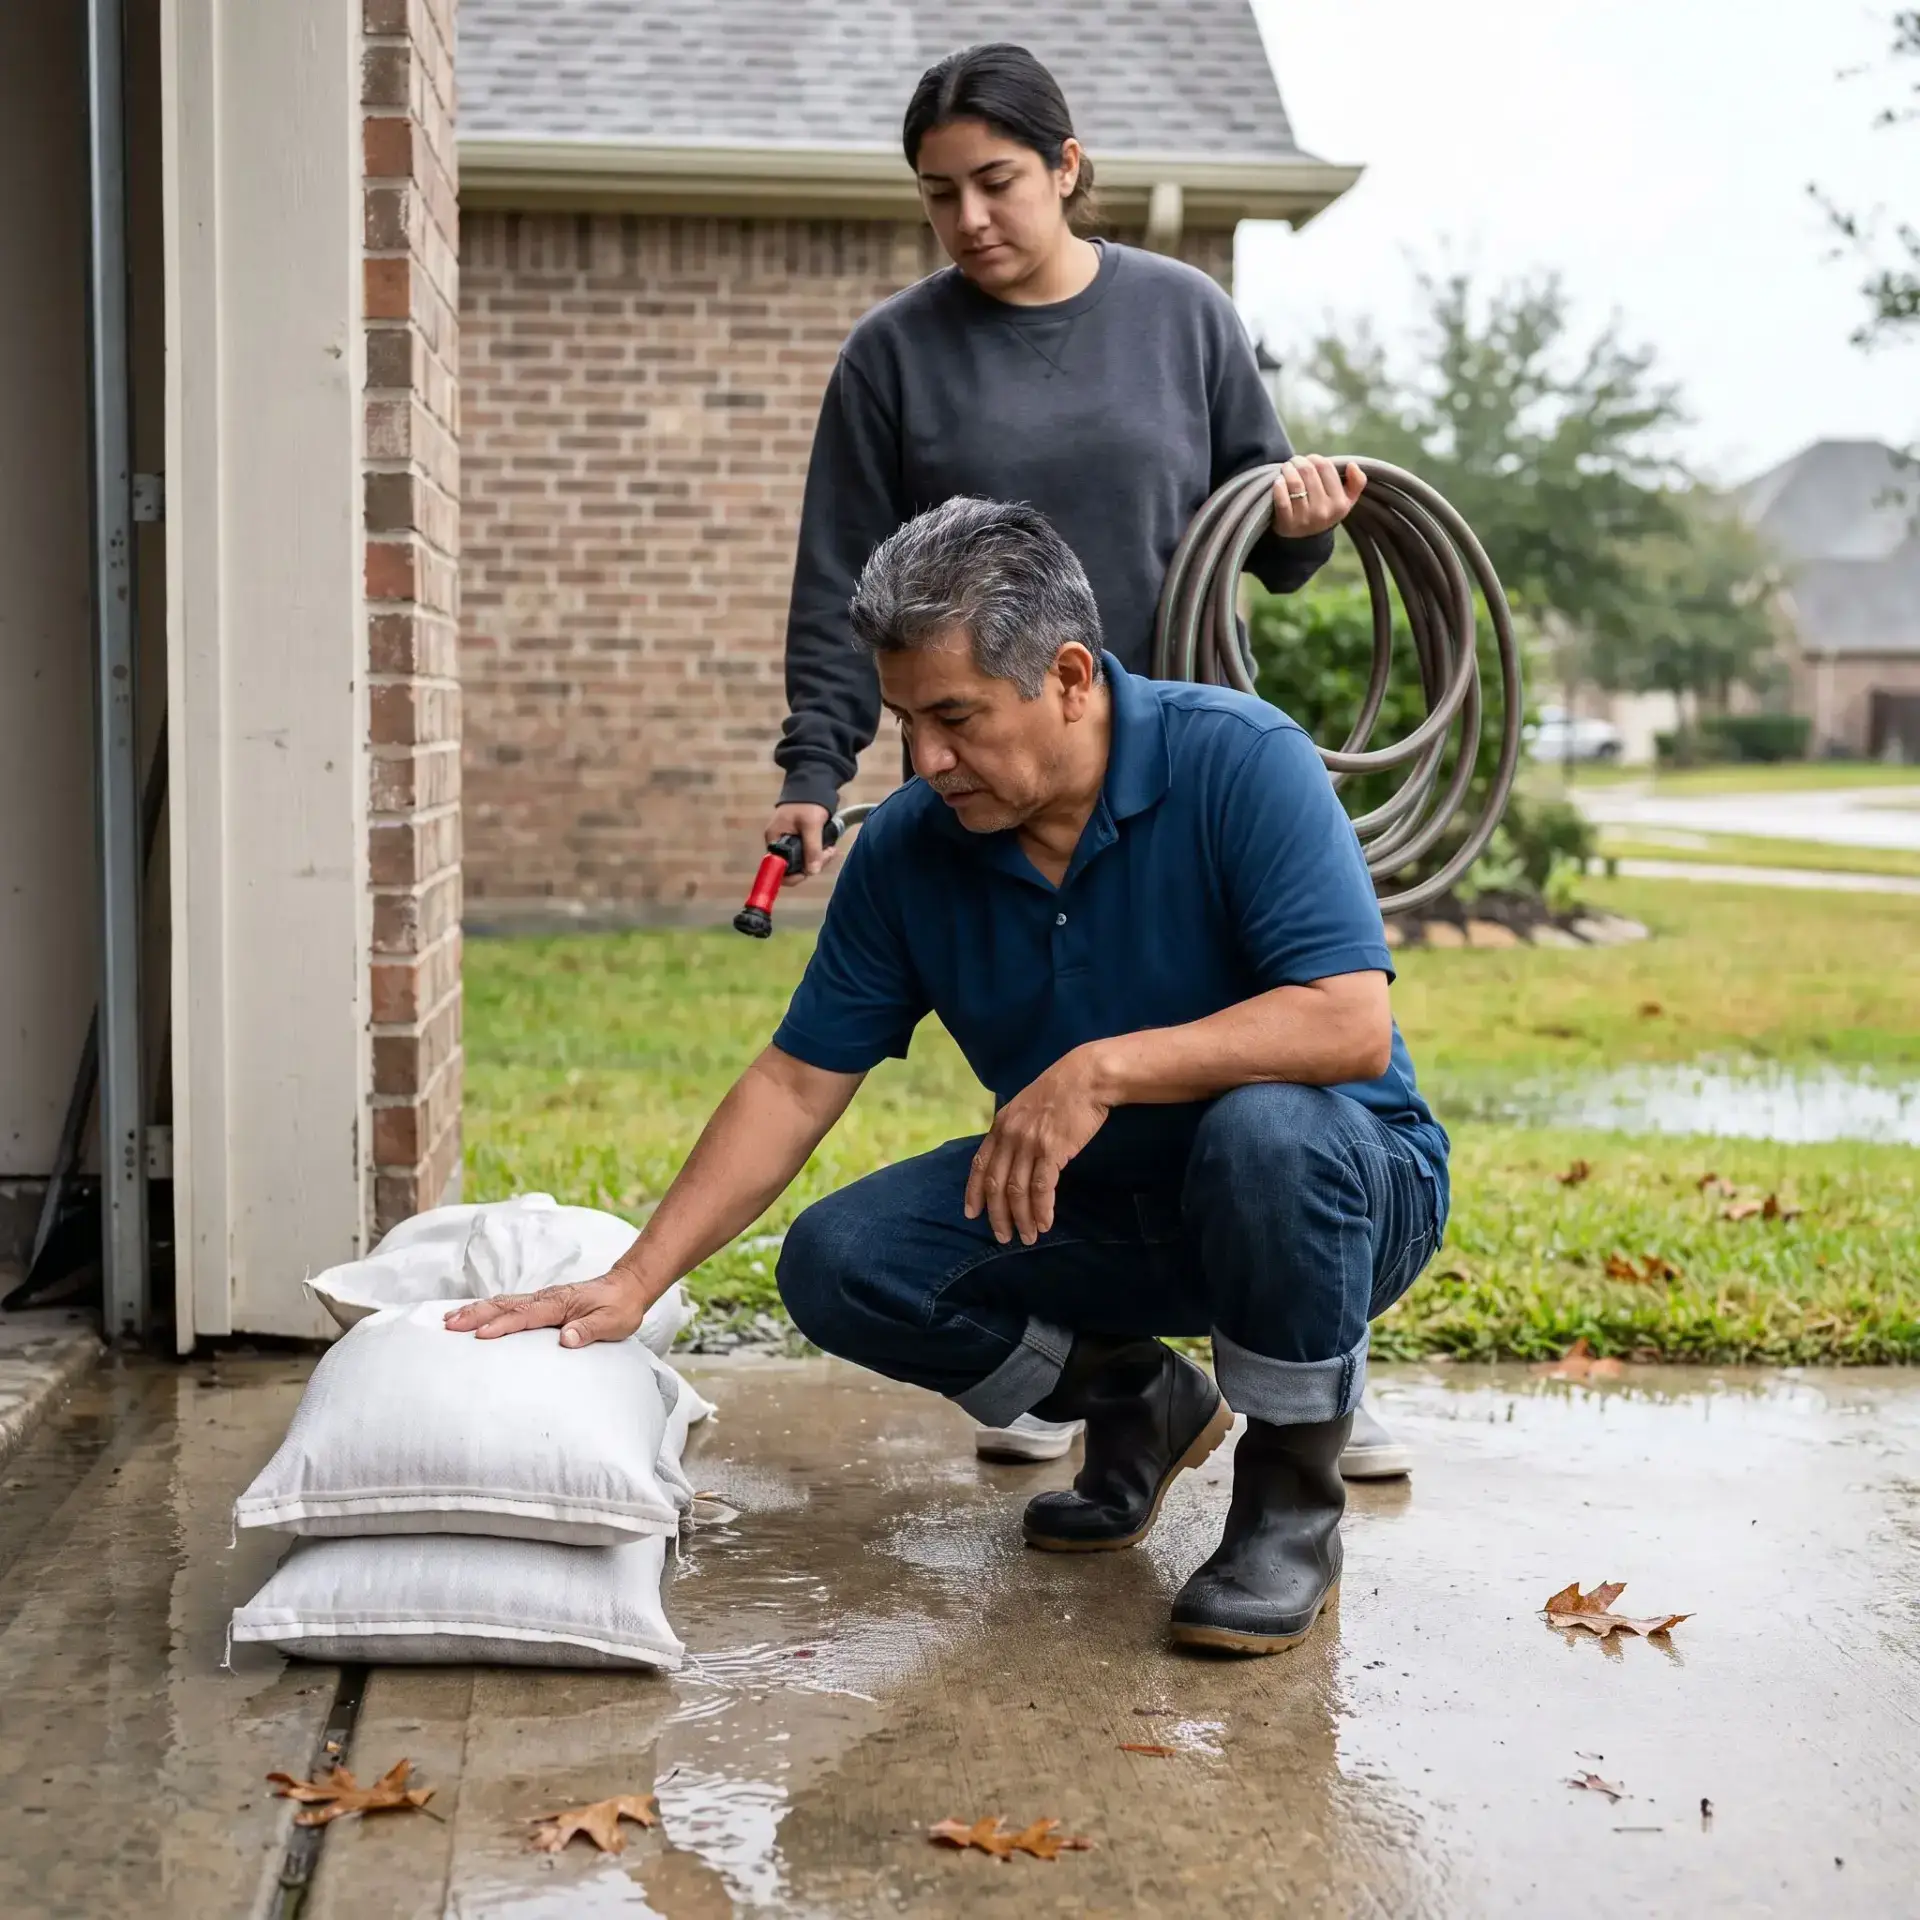
No. La mayoría de las pólizas de casa no cubren los daños causados por inundaciones, según el Texas Department of Insurance. FEMA dice lo mismo: la mayoría de los seguros de propietarios no cubre el daño por inundación, y solo el seguro de inundación cubre el costo de reconstruir después de una inundación. Esa cobertura viene en una póliza aparte.
Ahí está la diferencia más grande entre lo que un dueño cree que está cubierto y lo que la póliza dice de verdad. La póliza de casa y la de inundación son dos contratos distintos, con dos conjuntos de reglas distintos. El agua que sube desde afuera de la casa entra en el segundo.
De dónde sale una póliza de inundación
El Texas Department of Insurance dice que puedes conseguir una póliza de inundación con tu compañía de seguros o con el National Flood Insurance Program. Ni el estado ni FEMA te emiten la póliza en una ventanilla. La compras como compras el resto de tu cobertura, a través de una compañía o de un agente. Puedes ver qué implica en nuestra página de seguro de inundación.
¿Quién decide si la casa está en zona de inundación?
Lo decide tu prestamista, revisando el mapa de inundación de la dirección exacta que estás comprando. FEMA explica en FloodSmart que los mapas de inundación muestran la zona de inundación de una comunidad, los límites de la llanura aluvial y la elevación base de inundación. Muchos dueños de propiedad, sobre todo en áreas de alto riesgo, pueden estar obligados a tener seguro de inundación.
Fíjate en lo que esa frase no dice. No dice que una ciudad esté o no esté en zona de inundación. Katy y Cypress abarcan mucho terreno, y la determinación se hace dirección por dirección. Dos casas a pocos minutos una de otra pueden quedar en lados distintos de un límite del mapa.
Estar fuera de la zona no es estar fuera de alcance
El Texas Department of Insurance hace dos señalamientos que van juntos. Las inundaciones pueden ocurrir en cualquier lugar. Y más de la mitad de las casas inundadas por el huracán Harvey estaban fuera de las zonas de inundación designadas.
Es un dato del área de Houston, del regulador de este estado, sobre una tormenta que mucha gente de aquí vivió. Si el banco te dice que no exige seguro de inundación para tu dirección, eso responde la pregunta del banco. No responde la tuya. Pregúntale a un agente cómo sería una póliza de inundación para esa casa de todos modos, y después decide con el dato enfrente.
¿Cómo funciona el cheque del reclamo si todavía debes la casa?
El Texas Department of Insurance lo explica así. Si debes dinero por tu casa, la compañía de seguros emite el cheque de las reparaciones a nombre tuyo y de tu compañía hipotecaria. Tú lo endosas y se lo mandas a la hipotecaria. En la mayoría de los casos, la hipotecaria lo deposita y libera el dinero conforme avanza el trabajo.
Saberlo de antemano evita una sorpresa desagradable después de una pérdida. Que el cheque llegue con dos nombres no es un error ni es que la aseguradora dude de ti. Refleja que el prestamista tiene un interés financiero en la propiedad hasta que el préstamo quede pagado.
La consecuencia práctica: el dinero sale por etapas, atado al avance de las reparaciones, no en una sola entrega el primer día. Planea el trabajo con tu contratista sabiendo cómo se mueven los fondos.
Qué dejar resuelto antes del cierre
Tres cosas, y ninguna te toma mucho tiempo.
- Pregúntale al banco qué cobertura exige para esa casa en específico, incluido si el seguro de inundación forma parte del requisito.
- Confirma la determinación de inundación por dirección, no por ciudad ni por vecindario, porque el mapa traza líneas propias.
- Pregunta por la cobertura de inundación de todos modos, porque la póliza de casa no va a pagar el daño por inundación por completa que se vea.
UniVista Insurance tiene oficinas en Houston y Katy, y puedes repasar los tres puntos con un agente en persona, por teléfono o en línea. Hay más respuestas sobre coberturas, deducibles y reclamos en nuestras preguntas frecuentes de seguro de casa.
Preguntas frecuentes
¿La ley de Texas obliga a tener seguro de casa en Katy?
No. El Texas Department of Insurance señala que la ley no te obliga a tener seguro de casa. Lo que crea la obligación es tu hipoteca: si todavía debes dinero por la casa, tu prestamista te lo va a exigir. El estado agrega que conviene tener la cobertura igual, porque ayuda a proteger tu casa y tus otros bienes.
¿Mi póliza de casa paga el daño por inundación?
La mayoría de las pólizas de casa no cubren los daños causados por inundaciones, según el Texas Department of Insurance. FEMA dice que solo el seguro de inundación cubre el costo de reconstruir después de una inundación. Esa cobertura se compra como póliza aparte, con tu compañía de seguros o con el National Flood Insurance Program.
¿El banco puede exigirme seguro de inundación?
Sí. Si tu casa está en una zona de inundación designada, tu prestamista te exige tener seguro de inundación, según el Texas Department of Insurance. FEMA agrega que muchos dueños de propiedad, sobre todo en áreas de alto riesgo, pueden estar obligados a tenerlo. La determinación sale del mapa de inundación de tu dirección exacta.
¿Y si ya terminé de pagar la casa?
El requisito del prestamista existe mientras debas dinero por la propiedad. Una vez pagada, nadie te obliga. El Texas Department of Insurance recuerda que conviene mantener el seguro de casa, porque ayuda a proteger tu casa y tus otros bienes. La póliza de casa sigue sin cubrir los daños por inundación.
Pregúntale a tu banco qué cobertura exige para esa casa, y pregúntale a un agente por la cobertura de inundación aunque la propiedad quede fuera de una zona designada. Los agentes licenciados de UniVista Insurance comparan más de 20 compañías por ti: pide hoy tu cotización gratis por teléfono, en línea o en una oficina de UniVista Insurance.
Revisado el 9 de noviembre de 2026 con la guía de seguro de casa del Texas Department of Insurance y FloodSmart de FEMA, leídas ese día.
 Vehículo
 Casa y Propiedad
 Comercial
 Vida
 Salud