


Si te choca un conductor sin seguro en Texas, o te choca y se va, tienes una protección: la cobertura de automovilista sin seguro o con seguro insuficiente (UM/UIM). Es la que paga tus facturas médicas y las reparaciones. Las compañías de seguros de Texas tienen que ofrecértela. Solo te quedas sin ella si avisas por escrito a tu compañía que no la quieres.
Esa cobertura de tu póliza importa mucho. Con UM/UIM, tu compañía paga tus facturas médicas y las reparaciones después del choque. Sin UM/UIM, las reparaciones y las cuentas médicas pueden quedar en tus manos. Revisa tu póliza de seguro de auto. Aquí tienes qué cubre el UM/UIM, qué tienes que hacer si te chocan y se van, y qué plazos tiene que cumplir tu compañía.
¿Qué paga el UM/UIM si te choca un conductor sin seguro en Texas?
La cobertura UM/UIM paga cuando te choca alguien que no tenía seguro, o que no tenía suficiente para cubrir tus facturas médicas y la reparación de tu carro. Según la guía de seguro de auto del Texas Department of Insurance, también paga cuando el conductor se da a la fuga.
Dos detalles que conviene tener claros. En un reclamo de UM/UIM pagas un deducible, igual que en colisión y en cobertura comprensiva. Y la cobertura tiene un límite en dólares, que es lo máximo que tu compañía va a pagar en ese reclamo.
Cuando el seguro del otro conductor no alcanza
Si los límites del conductor culpable no cubren tus reparaciones, tu cobertura de colisión o tu UM/UIM debe pagar la diferencia, con un deducible. Si no cubren tus facturas médicas, tu compañía usa tu PIP (protección contra lesiones personales), tus pagos médicos o tu UM/UIM para el resto. Toda póliza de auto en Texas incluye PIP, salvo que la rechaces por escrito.
¿Qué hago si el conductor se dio a la fuga?
Llama a la policía desde el lugar. Tu cobertura de automovilista sin seguro no paga un choque con fuga que no reportaste a la policía, según el Texas Department of Insurance.
Después, pide el nombre y el teléfono de quien haya visto lo que pasó. Un testigo que pueda describir el vehículo ayuda a probar quién causó el choque cuando presentas tu reclamo.
Qué anotar en el lugar del choque
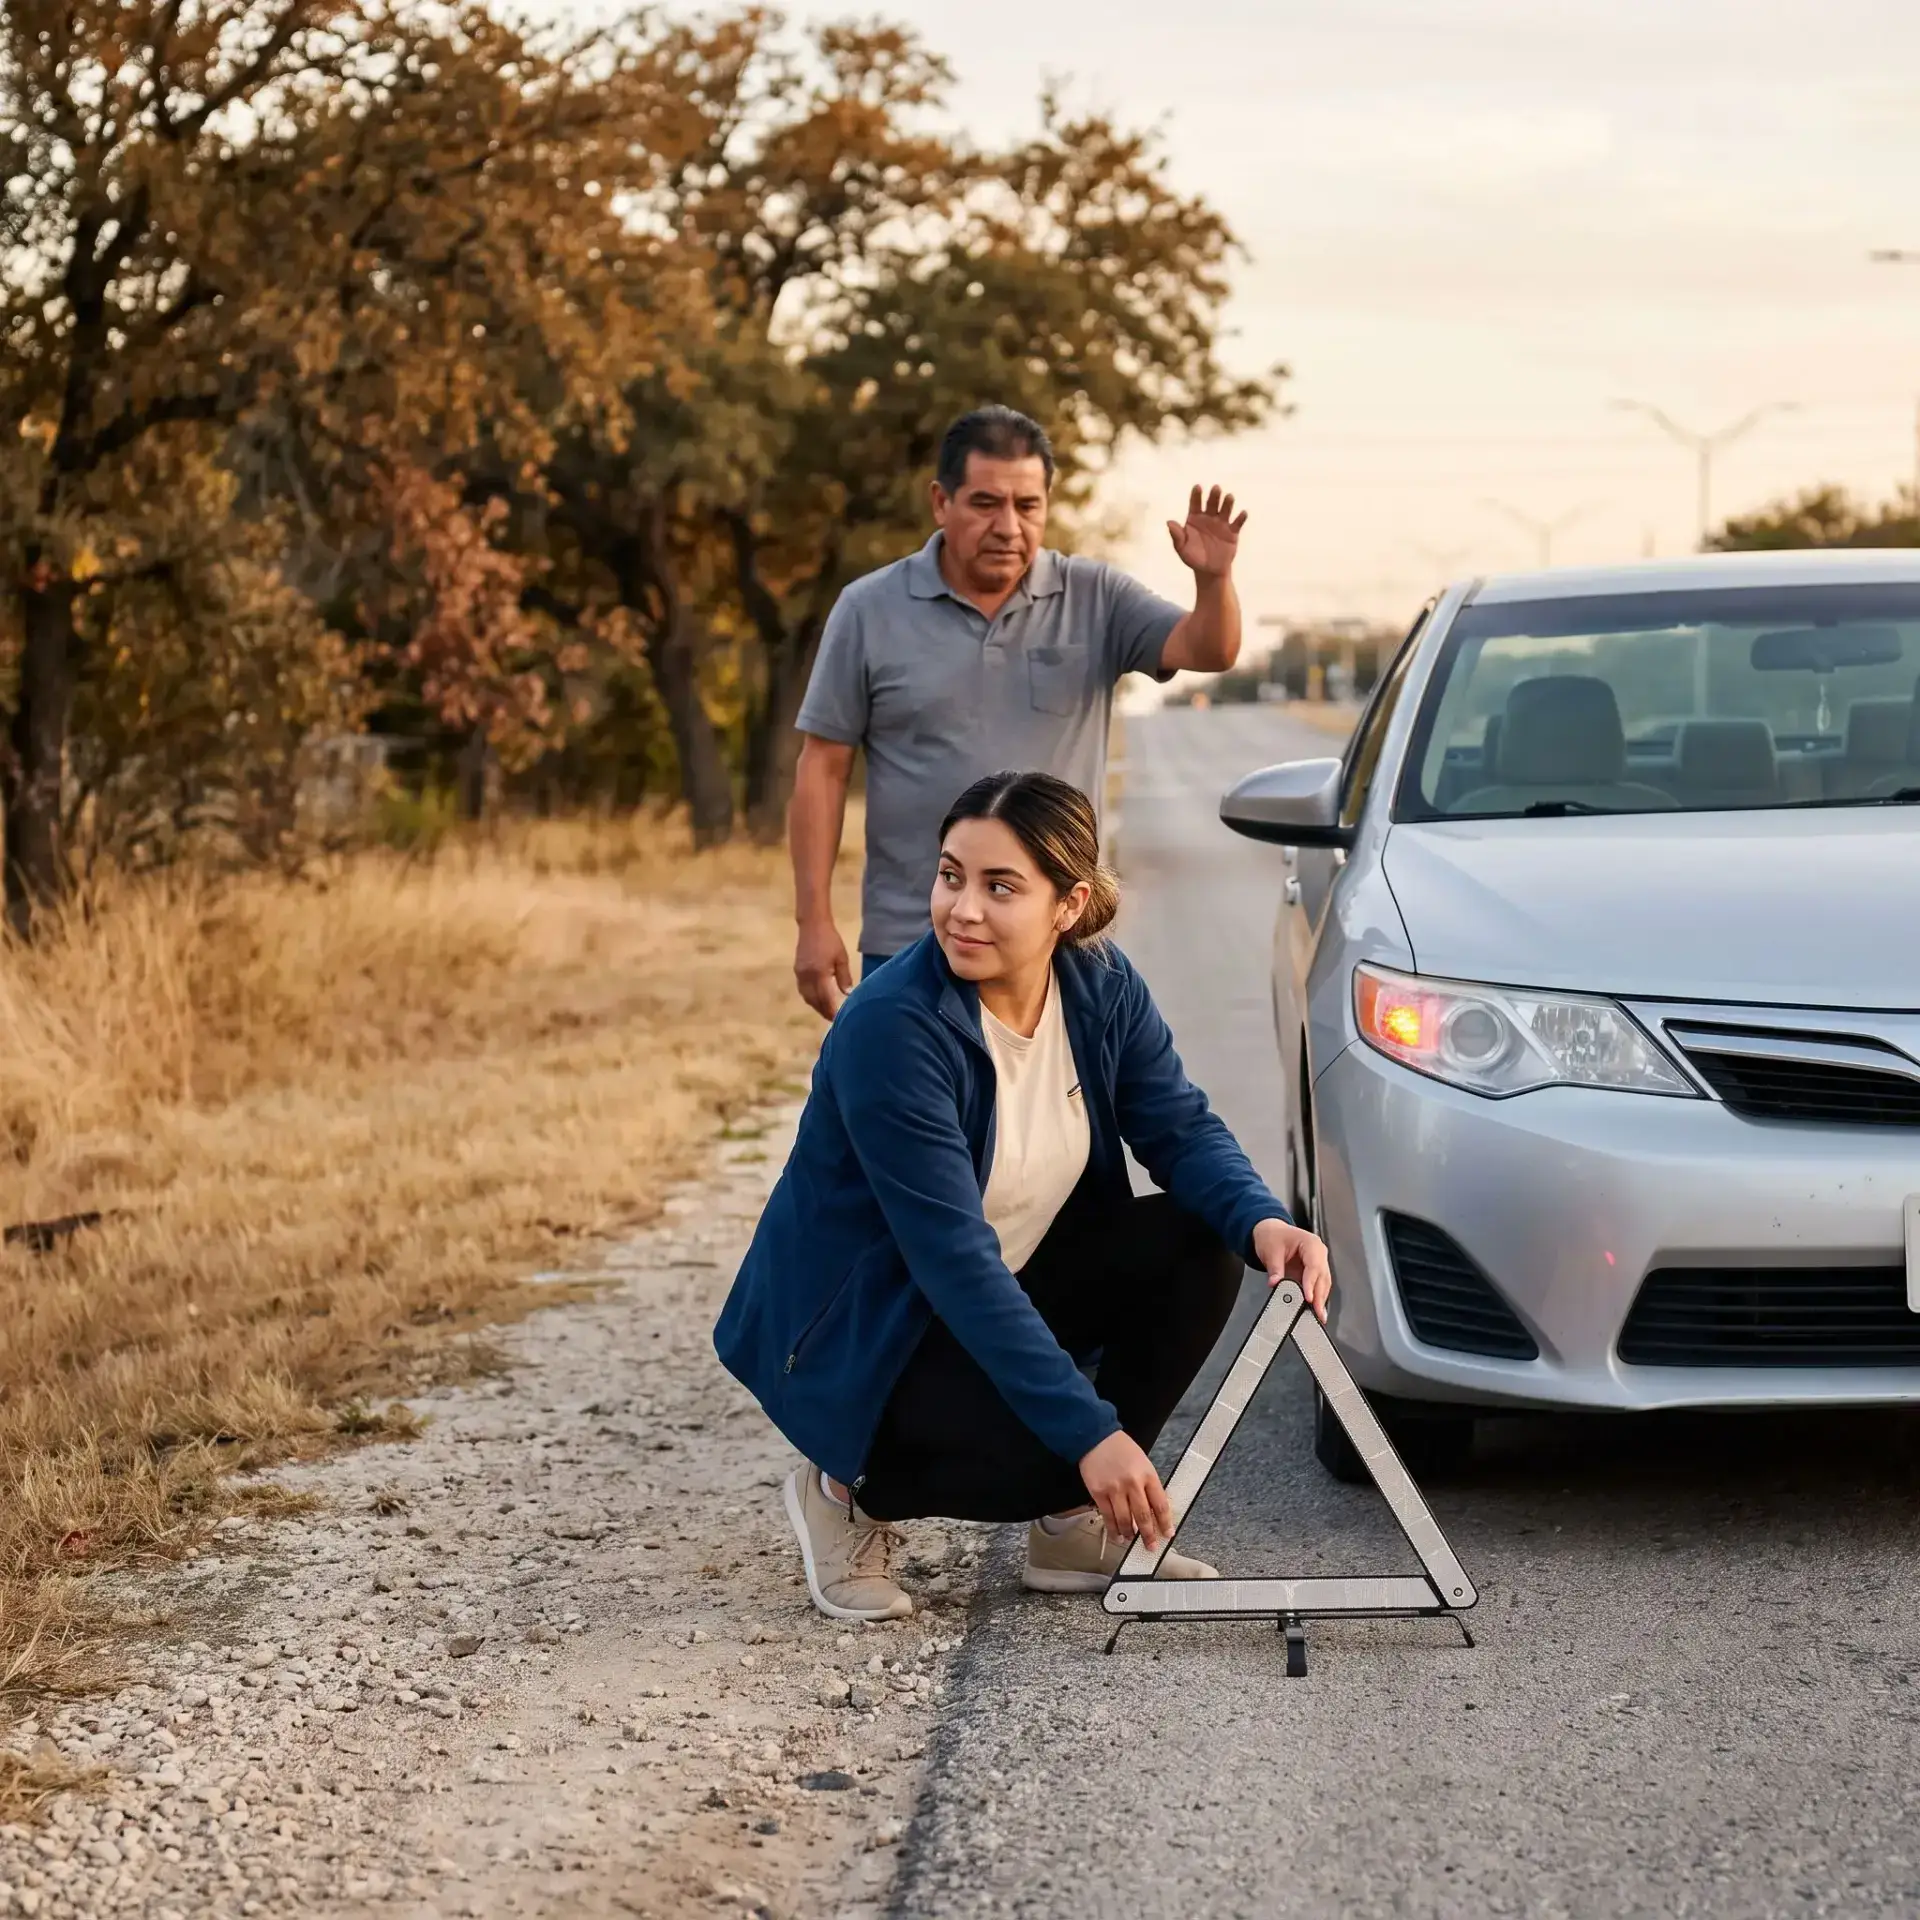
Reúne los datos del otro conductor. Llama a la policía si el otro conductor no te dice qué compañía de seguros tiene o se va del lugar, y también si alguien resultó herido. La guía del Texas Department of Insurance pide estos datos antes de que alguien se vaya:
- Nombre, dirección y teléfono del otro conductor.
- El número de la placa.
- La compañía de seguros del otro conductor y el número de póliza. Una foto de la tarjeta del seguro te da los dos datos.
- Nombres y teléfonos de los testigos.
Si llega la policía, anota el nombre y el número de placa del agente que te atiende. El reporte suele tardar unos días en estar listo, y con esos datos puedes pedirlo después.
Los mínimos de Texas no te cubren a ti
Texas exige a cada conductor al menos 30/60/25 en responsabilidad civil: $30,000 por lesiones por persona, hasta $60,000 por accidente y $25,000 por daños a la propiedad. Si estás comparando seguro de auto en Texas, recuerda que ese mínimo es el piso que fija el estado para los daños que tú causes. No dice nada sobre lo que pasa contigo cuando el otro conductor no tiene nada. Para eso está el UM/UIM, que es una línea aparte en tu póliza. También escribimos sobre qué significa manejar un carro sin seguro en Texas si estás del otro lado de esa pregunta.
¿Cómo presento el reclamo y qué plazos tiene mi compañía?
Avisa a tu compañía de seguros lo antes posible, porque la mayoría fija una fecha límite propia para reportar un reclamo, y envía el reporte de la policía. A partir de ahí, Texas marca un reloj a la compañía, y el Texas Department of Insurance lo detalla así:
- Tu compañía debe confirmar tu reclamo en 15 días.
- Debe aceptarlo o rechazarlo en 15 días hábiles después de recibir toda la información que necesita.
- Si necesita más tiempo, tiene hasta 45 días y debe decirte por qué.
- Cuando acepta pagar, debe hacerlo en cinco días hábiles.
Tu compañía también paga un carro de alquiler si tienes cobertura UM/UIM. Lo paga cuando el conductor culpable no tenía seguro o no tenía suficiente, y cuando se dio a la fuga. Puedes leer más en la guía del consumidor de seguro de auto del Texas Department of Insurance.
Cómo saber si ya tienes UM/UIM en tu póliza
Mira tu página de declaraciones. Es la primera página de tu póliza y ahí aparecen tus coberturas, tus límites y tus deducibles. Si la cobertura de automovilista sin seguro o con seguro insuficiente está incluida, verás un límite en dólares junto a ella. Si no aparece, en algún momento avisaste por escrito a tu compañía que no la querías.
Revísala hoy, no después de un choque. En esa misma página confirmas si tu póliza tiene PIP, la protección contra lesiones personales, o si la rechazaste por escrito. Con PIP, tu aseguradora paga tus facturas médicas mientras se resuelve el reclamo.
Qué hay de nuevo en esta actualización
- Una explicación completa de qué paga el UM/UIM y cómo funciona el rechazo por escrito.
- Paso a paso de qué hacer después de un choque con fuga, incluido por qué se exige el reporte de la policía.
- Los plazos del reclamo que debe cumplir tu compañía, según la guía de seguro de auto del Texas Department of Insurance, leída el 9 de noviembre de 2026.
Preguntas frecuentes
Tienes más respuestas sobre coberturas, límites y reclamos en nuestra sección de preguntas frecuentes de seguro de auto.
¿Es obligatorio el UM/UIM en Texas?
No. Las compañías de seguros en Texas deben ofrecerte la cobertura de automovilista sin seguro o con seguro insuficiente. Puedes quedarte sin ella si la rechazas por escrito, según el Texas Department of Insurance. Si nunca firmaste un rechazo, la cobertura debe aparecer en tu página de declaraciones con un límite en dólares.
¿Paga el UM/UIM si el conductor se dio a la fuga?
Sí, la cobertura de automovilista sin seguro paga en un choque con fuga, pero solo si lo reportaste a la policía, según el Texas Department of Insurance. Llama a la policía desde el lugar y envía una copia del reporte a tu compañía.
¿Tengo que pagar deducible en un reclamo de UM/UIM?
Sí. En un reclamo de UM/UIM pagas un deducible, igual que en colisión y en cobertura comprensiva, según el Texas Department of Insurance. Además, la cobertura tiene un límite en dólares, que es lo máximo que la compañía va a pagar. Los dos datos están en tu página de declaraciones.
¿Y si el seguro del otro conductor no alcanza para mis cuentas?
Tu propia póliza cubre la diferencia. Si los límites del otro no cubren tus reparaciones, tu cobertura de colisión o tu UM/UIM debe pagar el resto, con un deducible. Si no cubren tus facturas médicas, tu compañía usa el PIP, los pagos médicos o el UM/UIM para la diferencia, hasta tus límites.
Saca tu página de declaraciones y fíjate si tienes UM/UIM y cuál es el límite. Los agentes licenciados de UniVista Insurance comparan más de 20 compañías en una cotización gratis, por teléfono, en línea o en una oficina de UniVista Insurance. Cotiza y compara en minutos.
Revisado el 9 de noviembre de 2026 con la guía de seguro de auto del Texas Department of Insurance, leída ese día.
 Vehículo
 Casa y Propiedad
 Comercial
 Vida
 Salud